

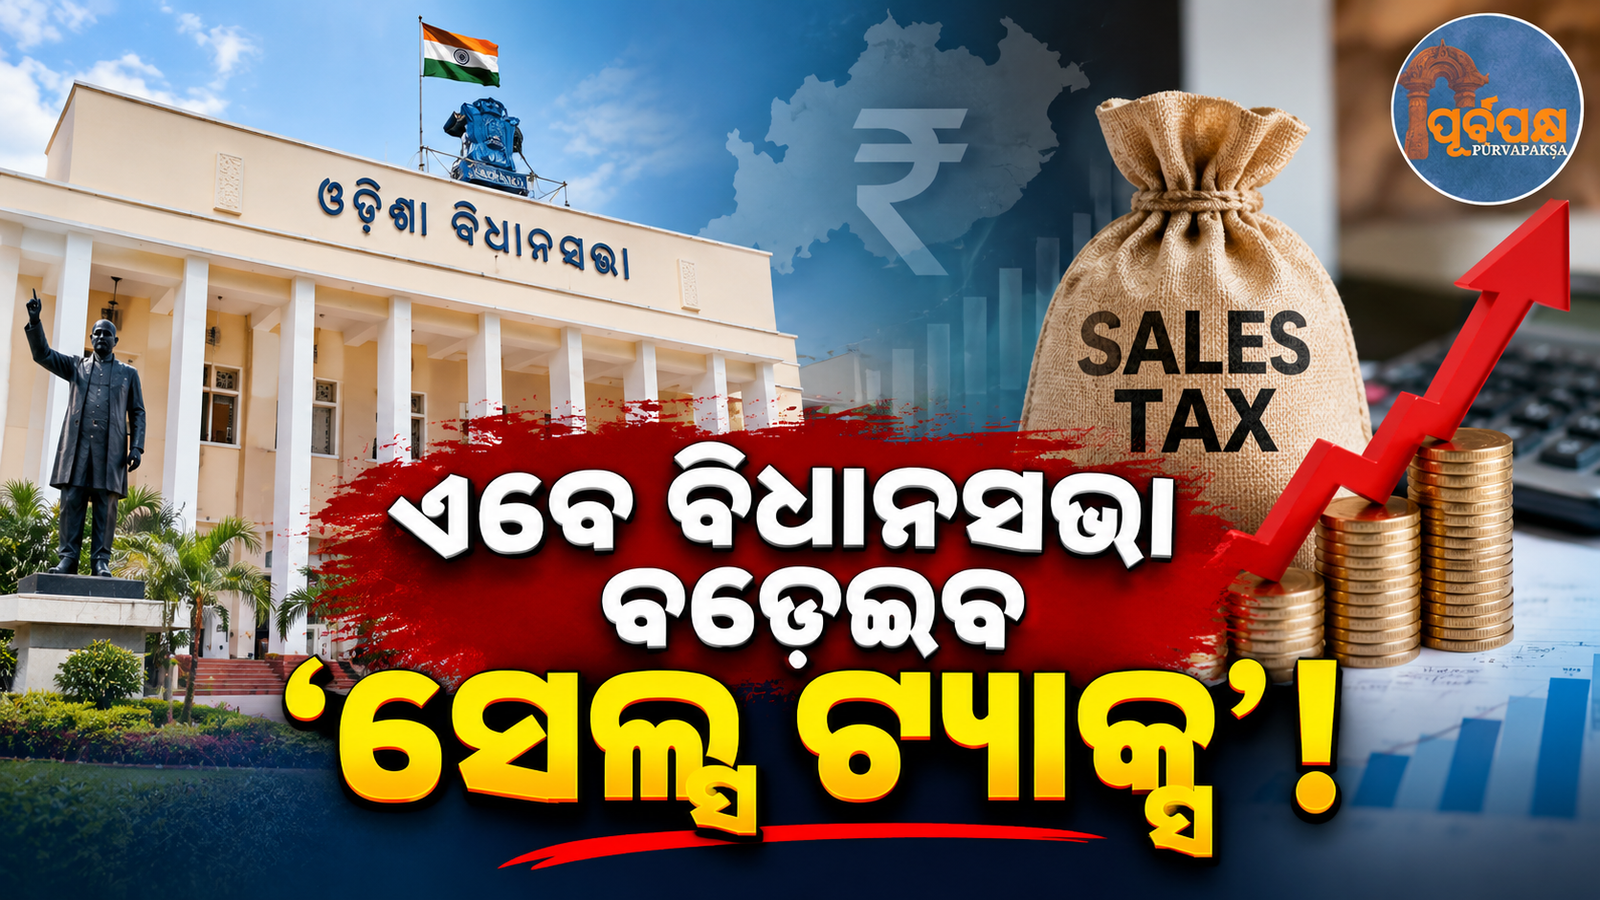
ଦୀର୍ଘ ପ୍ରାୟ ୨୭ ବର୍ଷ ଧରି ଝୁଲି ରହିଥିବା ଏକ ଜଟିଳ ତଥା ଗୁରୁତ୍ୱପୂର୍ଣ୍ଣ ଆଇନଗତ ବିବାଦର ଅନ୍ତ ଘଟାଇ ସୁପ୍ରିମକୋର୍ଟଙ୍କ ସାତ ଜଣିଆ ସମ୍ବିଧାନ ପୀଠ ଓଡ଼ିଶା ସରକାରଙ୍କ ସପକ୍ଷରେ ଏକ ବଡ଼ ରାୟ ପ୍ରଦାନ କରିଛନ୍ତି। ଓଡ଼ିଶା ବିକ୍ରୟ କର ଆଇନ (Orissa Sales Tax Act, 1947) ର ସଂଶୋଧିତ ଧାରା ୫-ଏ ଅଧୀନରେ ବ୍ୟବସାୟୀଙ୍କ ଉପରେ ସରଚାର୍ଜ (ଅତିରିକ୍ତ ଶୁଳ୍କ) ଧାର୍ଯ୍ୟ କରିବାକୁ ନେଇ ଦାଏର ମାମଲାରେ ସର୍ବୋଚ୍ଚ ଅଦାଲତ ରାଜ୍ୟ ଆଇନର ବୈଧତାକୁ ଲାଗୁ ରଖିଛନ୍ତି। ବିକ୍ରୟ କର ଉପରେ ଅତିରିକ୍ତ ଟ୍ୟାକ୍ସ ବା ସରଚାର୍ଜ ଲାଗୁ କରିବା ପାଇଁ ରାଜ୍ୟ ବିଧାନସଭାର ସମ୍ପୂର୍ଣ୍ଣ ସାମ୍ବିଧାନିକ କ୍ଷମତା ରହିଛି ବୋଲି ସମ୍ବିଧାନ ପୀଠ ସ୍ପଷ୍ଟ କରିଛନ୍ତି। ଏହି ନିଷ୍ପତ୍ତି ଫଳରେ ରାଜ୍ୟ ସରକାରଙ୍କ ରାଜସ୍ୱ ଆଦାୟ ଅଧିକାରକୁ ଏକ ବଡ଼ ସାମ୍ବିଧାନିକ ବଳ ମିଳିଛି।
କ’ଣ ଥିଲା ମାମଲାର ପୃଷ୍ଠଭୂମି? (ଅର୍ଜୁନ ଫ୍ଲୋର୍ ମିଲ୍ସ ବିବାଦ)
ଏହି ସାମ୍ବିଧାନିକ ବିବାଦର ଆରମ୍ଭ ୧୯୯୦ ଦଶକରୁ ହୋଇଥିଲା। ଓଡ଼ିଶା ସରକାର ୧୯୯୭ ମସିହାରେ ଓଡ଼ିଶା ବିକ୍ରୟ କର ଆଇନରେ ସଂଶୋଧନ ଆଣି ଧାରା ୫-ଏ ଯୋଡ଼ିଥିଲେ।
ସରଚାର୍ଜ ନିୟମ :
ଏହି ନିୟମ ଅନୁସାରେ, ଯେଉଁ ଡିଲର ବା ବ୍ୟବସାୟୀଙ୍କ ବାର୍ଷିକ କାରବାର (ଟର୍ଣ୍ଣଓଭର୍) ନିର୍ଦ୍ଦିଷ୍ଟ ସୀମା (୧୦ ଲକ୍ଷ ଟଙ୍କାରୁ ଅଧିକ) ଟପୁଥିଲା, ସେମାନଙ୍କୁ ପ୍ରଦେୟ ମୂଳ ବିକ୍ରୟ କର ଉପରେ ଅତିରିକ୍ତ ୧୦ ପ୍ରତିଶତରୁ ୧୫ ପ୍ରତିଶତ ପର୍ଯ୍ୟନ୍ତ ସରଚାର୍ଜ ଦେବାକୁ ବାଧ୍ୟତାମୂଳକ କରାଯାଇଥିଲା।
ଆଇନଗତ ଚ୍ୟାଲେଞ୍ଜ :
ରାଜ୍ୟର ଅନ୍ୟତମ ବୃହତ୍ ଉଦ୍ୟୋଗ ‘ଅର୍ଜୁନ ଫ୍ଲୋର୍ ମିଲ୍ସ’ ଏବଂ ଅନ୍ୟାନ୍ୟ ବ୍ୟବସାୟୀ ସଙ୍ଗଠନ ଏହି ବ୍ୟବସ୍ଥାକୁ ବିରୋଧ କରି ଅଦାଲତର ଦ୍ୱାରସ୍ଥ ହୋଇଥିଲେ। ସେମାନଙ୍କ ଯୁକ୍ତି ଥିଲା ଯେ ମୋଟ କାରବାର ଆଧାରରେ ଟିକସ ଉପରେ ଅତିରିକ୍ତ ଟିକସ ଲଗାଇବା କ୍ଷମତା କେବଳ କେନ୍ଦ୍ର ସଂସଦ ପାଖରେ ରହିଛି (ୟୁନିୟନ ତାଲିକାର ଏଣ୍ଟ୍ରି ୮୨- ଆୟକର) ଏବଂ ରାଜ୍ୟ ସରକାର ଏହି ନିୟମ କରି ନିଜ ସୀମା ଉଲ୍ଲଂଘନ କରିଛନ୍ତି।
୧୯୯୯ରେ ସମ୍ବିଧାନ ପୀଠକୁ ପ୍ରେରଣ :
ପୂର୍ବରୁ ‘ଏସ୍. କୋଦାର ବନାମ କେରଳ ରାଜ୍ୟ’ ଏବଂ ‘ଇଣ୍ଡିଆ ସିମେଣ୍ଟ’ ଭଳି ମାମଲାରେ ସୁପ୍ରିମକୋର୍ଟଙ୍କ ପୃଥକ ଖଣ୍ଡପୀଠ ପରସ୍ପର ବିରୋଧୀ ମତ ଦେଇଥିବାରୁ, ୧୯୯୯ ମସିହାରେ ଏହି ମାମଲାକୁ ୭ ଜଣିଆ ବୃହତ୍ତର ସମ୍ବିଧାନ ପୀଠକୁ ବିଚାର ପାଇଁ ପଠାଯାଇଥିଲା।
ସୁପ୍ରିମକୋର୍ଟଙ୍କ ମୁଖ୍ୟ ଆଭିମୁଖ୍ୟ ଓ ନିଷ୍ପତ୍ତି
ପ୍ରଧାନ ବିଚାରପତି ସୂର୍ଯ୍ୟକାନ୍ତ ଏବଂ ଜଷ୍ଟିସ କେ.ଭି. ବିଶ୍ୱନାଥନ, ଜଷ୍ଟିସ ଏସ.ଭି. ଭଟ୍ଟି, ଜଷ୍ଟିସ ଜୟମାଲ୍ୟ ବାଗଚି, ଜଷ୍ଟିସ ଏନ.ଭି. ଅଞ୍ଜାରିଆ ତଥା ଜଷ୍ଟିସ ଭି. ମୋହନଙ୍କୁ ନେଇ ଗଠିତ ୭ ଜଣିଆ ସମ୍ବିଧାନ ପୀଠ ଏହି ମାମଲାର ବିସ୍ତୃତ ଶୁଣାଣି କରିଥିଲେ।
1. ଟିକସ ଲଗାଇବାର ଅଧିକାରରେ ଅତିରିକ୍ତ ଟିକସ ସାମିଲ :
ଅଦାଲତ ସ୍ପଷ୍ଟ କରିଛନ୍ତି ଯେ ସମ୍ବିଧାନର ରାଜ୍ୟ ତାଲିକାର ଏଣ୍ଟ୍ରି ୫୪ ଅଧୀନରେ ରାଜ୍ୟ ବିଧାନସଭାକୁ ଦ୍ରବ୍ୟ କ୍ରୟ-ବିକ୍ରୟ ଉପରେ କର ଆଦାୟ କରିବାର ଯେଉଁ କ୍ଷମତା ଦିଆଯାଇଛି, ସେହି କ୍ଷମତା ଭିତରେ ସରଚାର୍ଜ ବା ଅତିରିକ୍ତ କର ମଧ୍ୟ ଅନ୍ତର୍ଭୁକ୍ତ। ଥରେ ବିଧାନସଭାର ଟିକସ ଲଗାଇବାର ଅଧିକାର ଥିଲେ, ସେଥିରେ ଆବଶ୍ୟକ ଅନୁଯାୟୀ ଅତିରିକ୍ତ ଶୁଳ୍କ ଲଗାଇବା ସମ୍ପୂର୍ଣ୍ଣ ବୈଧ।
2. ସରଚାର୍ଜ ବିକ୍ରୟ କରର ଏକ ଅଂଶ :
କୋର୍ଟ କହିଛନ୍ତି ଯେ ସରଚାର୍ଜ କୌଣସି ସ୍ୱତନ୍ତ୍ର ଆୟକର ନୁହେଁ, ବରଂ ଏହା ମୂଳ ବିକ୍ରୟ କରର ହିଁ ଏକ ଅଂଶ। ତେଣୁ ଏହା କେନ୍ଦ୍ର ତାଲିକାର ଅଧିକାର କ୍ଷେତ୍ରକୁ କୌଣସି ପ୍ରକାରେ ଉଲ୍ଲଂଘନ କରୁନାହିଁ।
3. ରାଜ୍ୟ ଆଇନ ସାମ୍ବିଧାନିକ ଭାବେ ବୈଧ :
ଏହି ଆଧାରରେ ଓଡ଼ିଶା ବିକ୍ରୟ କର ଆଇନର ଧାରା ୫-ଏ ସମ୍ପୂର୍ଣ୍ଣ ସାମ୍ବିଧାନିକ ଏବଂ ଆଇନସଙ୍ଗତ ବୋଲି ସମ୍ବିଧାନ ପୀଠ ନିଜ ରାୟରେ ମୋହର ମାରିଛନ୍ତି।
ରାୟର ଦୂରଗାମୀ ପ୍ରଭାବ
ଯଦିଓ ୨୦୧୭ ମସିହାରୁ ସାରା ଦେଶରେ ସାମଗ୍ରୀ ଓ ସେବା କର (GST) ଲାଗୁ ହୋଇସାରିଛି ଏବଂ ପୁରୁଣା ବିକ୍ରୟ କର ବ୍ୟବସ୍ଥା ଉଠିଯାଇଛି, ତଥାପି ଏହି ରାୟର ମହତ୍ତ୍ୱ ଅତ୍ୟନ୍ତ ଗୁରୁତ୍ୱପୂର୍ଣ୍ଣ:
- ବକେୟା ରାଜସ୍ୱ ବିବାଦର ସମାଧାନ : ଏହି ଆଇନଗତ ଅସ୍ପଷ୍ଟତା ଯୋଗୁଁ ଓଡ଼ିଶା ସମେତ ବିଭିନ୍ନ ରାଜ୍ୟରେ ଶହ ଶହ କୋଟି ଟଙ୍କାର ବକେୟା ସରଚାର୍ଜ ମାମଲା ଅଦାଲତରେ ଫସି ରହିଥିଲା। ସୁପ୍ରିମକୋର୍ଟଙ୍କ ଏହି ସ୍ପଷ୍ଟୀକରଣ ପରେ ରାଜ୍ୟ ସରକାରଙ୍କୁ ପୁରୁଣା ବକେୟା ଟିକସ ଆଦାୟ କରିବାରେ ଆଉ କୌଣସି ଆଇନଗତ ବାଧା ରହିବ ନାହିଁ।
- ସଂଘୀୟ ବ୍ୟବସ୍ଥାରେ ରାଜ୍ୟର ଆର୍ଥିକ ସାର୍ବଭୌମତ୍ୱ : ଏହି ରାୟ କେନ୍ଦ୍ର ଏବଂ ରାଜ୍ୟ ମଧ୍ୟରେ ରାଜସ୍ୱ କ୍ଷମତାର ସନ୍ତୁଳନକୁ ସୁଦୃଢ଼ କରିଛି। ଭବିଷ୍ୟତରେ ରାଜ୍ୟ ସରକାରମାନଙ୍କ ରାଜସ୍ୱ ସମ୍ପର୍କିତ ନିୟମ ତିଆରି କ୍ଷେତ୍ରରେ ଏହା ଏକ ମାଇଲଖୁଣ୍ଟ ନଜିର ଭାବେ କାର୍ଯ୍ୟ କରିବ।
ସୁପ୍ରିମକୋର୍ଟଙ୍କ ଏହି ଐତିହାସିକ ରାୟକୁ ଓଡ଼ିଶାର ବାଣିଜ୍ୟ କର ବିଭାଗ ଏବଂ ଆଇନ ବିଶେଷଜ୍ଞମାନେ ସ୍ୱାଗତ କରିଛନ୍ତି। ଦୀର୍ଘ ତିନି ଦଶନ୍ଧି ଧରି ଚାଲିଆସିଥିବା ଏକ ବିରାଟ ବିବାଦର ପରିସମାପ୍ତି ଘଟିବା ସହ ରାଜ୍ୟ ସରକାରଙ୍କ ଆଇନ ପ୍ରଣୟନ ଅଧିକାରକୁ ନ୍ୟାୟିକ ସ୍ୱୀକୃତି ମିଳିଛି।